

玄武岩繊維産業チェーンの中流企業が形を成し始めており、その製品は炭素繊維やアラミド繊維よりも価格競争力が高い。今後5年間で市場は急速な発展段階に入ると予想される。
玄武岩繊維産業チェーンの中流企業は、主に短繊維、織糸、粗繊維などの繊維材料を生産しており、コスト比率は主にエネルギー消費量と機械設備に基づいて決定される。
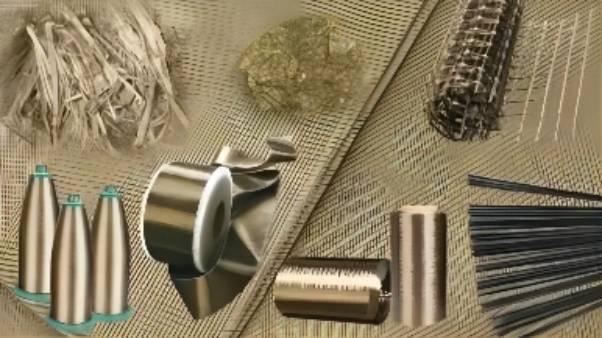
市場面では、中国の地元企業が玄武岩繊維の最先端生産技術を習得しており、その生産量は世界トップクラスです。市場は既に一定の規模を形成しており、生産技術のさらなる向上と下流需要の拡大に伴い、今後急速な成長段階へと移行していくことが期待されます。
玄武岩繊維のコスト分析
玄武岩繊維の製造コストは、主に原材料費、エネルギー消費量、機械設備費、人件費の4つの要素から構成され、そのうちエネルギー費と設備費が全体の90%以上を占める。
具体的には、原材料とは主に繊維製造に使用される玄武岩原料を指し、エネルギー消費とは主に製造工程における電力と天然ガスの消費を指し、設備とは主に製造工程における生産設備の更新および保守費用、特に伸線ブッシングとプールキルンを指し、設備コストの大部分を占め、総コストの90%以上を占めます。人件費には主に企業の従業員の固定給が含まれます。
玄武岩の生産量が十分であり、価格も低いことを考慮すると、原材料費は玄武岩繊維の生産にほとんど影響を与えず、総コストの1%未満を占めるにすぎず、残りのコストが約99%を占める。
残りのコストのうち、エネルギーと設備が2番目に大きな割合を占めており、これは主に「3つの高コスト」に反映されています。すなわち、溶解および伸線工程における溶融原料の高エネルギー消費、プラチナ・ロジウム合金線伸線ブッシングの高コスト、大型炉および漏洩板の頻繁な更新とメンテナンスです。
玄武岩繊維市場分析
玄武岩繊維市場は発展の好機を迎えており、産業チェーンの中間段階では既に大規模な生産能力が確立されているため、今後5年間で大きな成長が見込まれる。
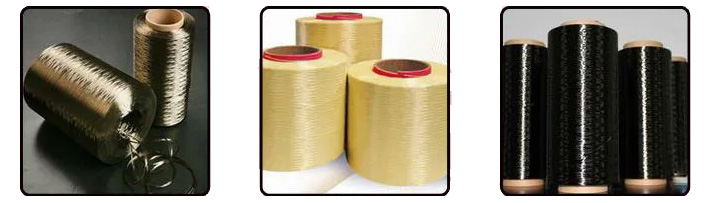
生産技術の面では、中国企業は既に先進的な技術水準を確立している。当初はウクライナやロシアに追いつこうとしていた中国は、今やウクライナやロシアと並んで生産権を保有できる数少ない国の一つとなっている。中国企業は様々な先進的な生産プロセスを徐々に開拓・実現し、玄武岩繊維の世界最大の生産能力を達成した。
企業数に関して言えば、業界専門家によると、2019年初頭時点で、全国には玄武岩繊維および関連事業に従事するメーカーが70社以上あり、そのうち12社は生産能力3,000トン以上の玄武岩繊維の生産を専門としている。業界全体の生産能力にはまだ改善の余地が大きく、生産技術と設備の進歩によって中流生産能力の拡大が促進されると期待されている。
投稿日時:2022年7月25日


